摘要:在收益率下行、资产波动加剧的市场环境中,保险资金依赖传统“固收+”模式实现稳健收益的难度上升。本文论证多元资产和多元策略替代单一资产投资的重要性,构建涵盖股票Smart Beta、利率债商品交易顾问(CTA)、黄金和商品趋势的策略工具箱,基于传统风险平价模型形成叠加动量筛选机制的多层次聚合风险平价模型。回测结果显示,多策略分散化配置可显著提升组合夏普比率、平滑净值曲线,较好契合资金对稳健收益和强风险约束的要求。
多资产多策略的方法论基础
多资产多策略的配置逻辑
近年来,全球主要经济体持续处于低利率环境,我国10年期国债收益率下行至1.80%附近。传统以债券票息构筑安全垫的投资模式面临挑战:保险资金长期负债成本普遍为3%~4%,利差损风险不断累积。同时,地缘冲突、宏观政策变化等因素使市场尾部风险高频化,股票、商品等风险资产的波动率中枢趋势性抬升,单一资产获取稳定回报的可靠性下降。传统“80/20”股债混合策略因股债相关性阶段性转正、债券收益率下行而面临调整压力。
破解上述难题需引入低相关性资产和策略,构建分散化组合。现代投资组合理论表明,纳入低相关资产可在不牺牲期望收益前提下降低组合波动、提升夏普比率。国内研究显示,权益类资产与债券、黄金、有色金属商品指数间的相关系数普遍低于0.4,部分情景甚至为负。利用不同资产的驱动因子和经济周期差异化特征进行跨资产配置,有助于对冲尾部风险,平滑净值波动。
多资产多策略的配置模型
在多资产多策略组合构建中,风险平价模型和Black-Litterman模型具有代表性。二者的前提假设和配置偏好存在差异,可分别用于战略配置和战术调整。
风险平价模型以风险预算为核心,不对各资产的预期收益率作事前假设,仅追求各类资产或策略对组合总风险的边际贡献相等,通过最小化如下目标函数求解资产权重:
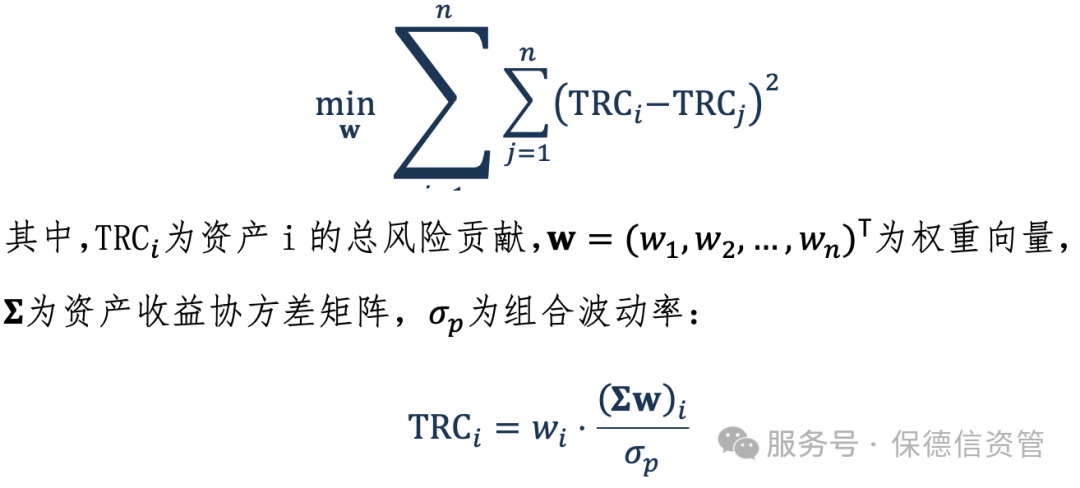
该模型可规避传统均值-方差模型对预期收益率参数高度敏感的局限。在均值-方差模型中,收益率预测的微小扰动可能导致权重极端化,使组合过度暴露于特定资产或策略的尾部风险。对于以稳健收益为目标、负债成本刚性的保险资金而言,风险平价模型不依赖对未来走势的主观预判,基于各类资产波动率和历史相关性的统计规律,通过均衡分配风险敞口,实现跨周期稳健。因此,风险平价模型可作为多资产多策略组合的基石,在宏观研判出现偏差时为组合提供抗风险底线。
与之相比,Black-Litterman模型提供了将主观宏观研判和市场均衡收益融合的路径。该模型以市场均衡权重为起点,引入投资者对特定资产或策略的主动观点和置信度参数,运用贝叶斯方法生成兼顾先验信息和主观判断的后验期望收益分布,进而求解最优配置权重。
该模型在战术资产调整层面具有优势:当管理人对某一市场方向具备较高研判置信度时,可借此在风险预算约束内适度偏离基准,捕捉阶段性机会。但由于模型输入依赖观点质量和置信度校准,在长期稳健收益目标下,需审慎控制主动观点的暴露边界,避免战术偏离侵蚀战略层面的风险平衡。
本文选择以风险平价模型作为多资产多策略组合的战略配置核心,主要因其在不同市场环境下均能保持风险敞口均衡,长期表现稳健。
保险资管公司多资产多策略的实现路径
传统工具的局限性
受投资范围和工具约束,资产管理机构追求稳健收益目标时通常采用股债配置模式,以债券资产构建组合底仓安全垫,辅以权益仓位取得向上弹性,形成“固收+”组合。该模式在债券票息收益较高、股债负相关关系稳定时可提供可观回报,当前也面临多重挑战。
一是资产类别高度集中,风险因子暴露单一。股债配置仅覆盖利率、信用和权益因子,缺乏对通胀、汇率和大宗商品的系统性敞口。在“滞胀”环境中,债券因利率上行而承压,权益因盈利恶化而下跌,组合易遭遇“股债双杀”。20世纪70年代美国滞胀期和2022年全球加息周期中,传统组合均出现同步回撤,无法从商品价格上行中获取补偿。
二是收益来源结构较脆弱。当前我国10年期国债收益率降至1.8%附近,债券静态收益缩水。为维持收益目标,“固收+”策略被迫放大权益敞口,组合风险上升。以公募偏债混合型基金指数为例,2022年股债共振下跌全年跌幅约3%~4%,难以实现稳健收益目标(见表1)。
三是尾部风险防范能力不足。股债长期呈负相关,但在极端流动性冲击或系统性危机中,二者相关性常骤升至正区间。2008年金融危机、2020年新冠疫情引发流动性恐慌期间,风险资产抛售和避险资产流动性抽离同时发生,分散机制失效,尾部风险暴露超过常规预期。
因此,打破传统股债路径依赖,引入多元风险溢价和低相关性策略,构建多资产多策略组合,是获取稳健收益的重要选择。
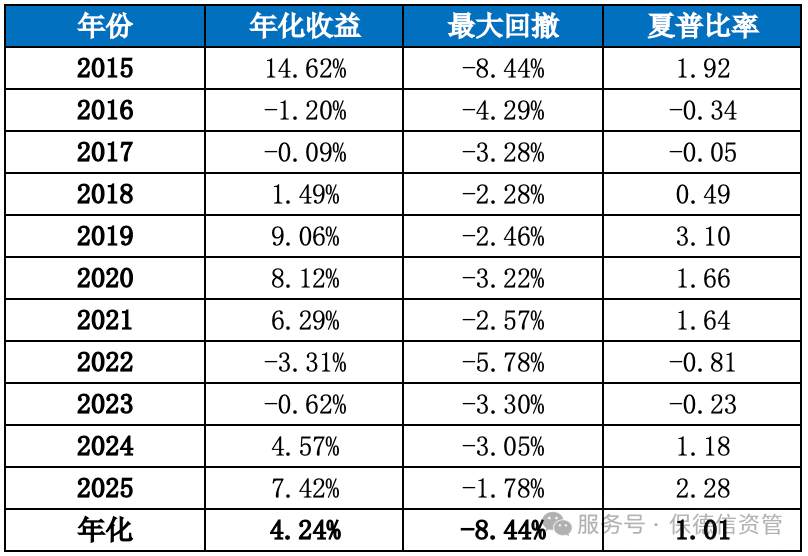
表1 公募二级债基历史收益表现统计
保险资管工具创新
本文引入多策略模式,通过资产组合形式拟合商品资产的风险收益特征,进一步丰富资产类型,提升大类资产收益,丰富组合收益来源。
该策略超越简单市值加权指数,引入Smart Beta策略捕获因子溢价。常见风格因子包括低波、红利、成长、市值等(见图1)。长期来看,该类风格因子相对权益总体可获得超额收益,且能有效降低权益资产内部相关性(见图2),综合配置可提升权益资产的夏普比率。此外,可在Smart Beta风格指数基础上,采用量化多因子选股增强收益。严格控制风格暴露并最大化预期Alpha收益,在保持特定风格暴露的同时,实现年化5%~10%的收益增强。
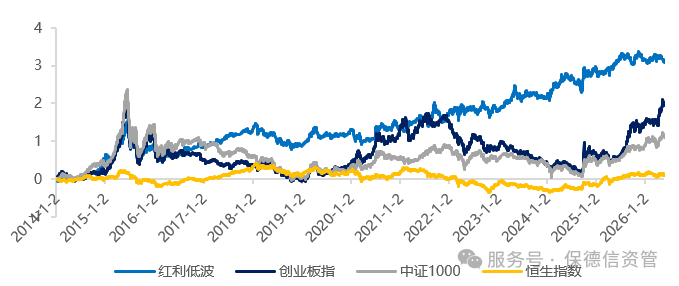
图1 权益风格指数表现
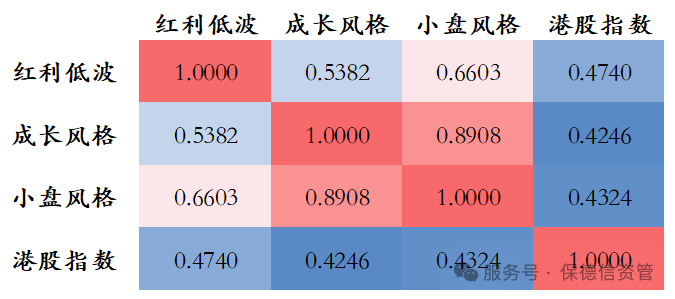
图2 权益风格指数收益相关性
以红利风格增强策略为例(见图3),通过多因子量化指数增强模式,可实现年化约5%的超额收益。后续构建资产组合时,为观察模型对不同风格组合的效果,本文使用未经增强的权益风格构建多资产组合。
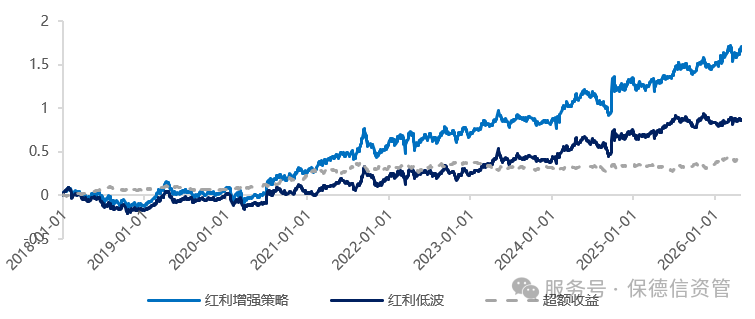
图3 红利风格增强策略表现
除久期管理和信用配置外,还可将利率债商品交易顾问(CTA)策略作为独立收益来源。该策略基于国债期货的趋势跟踪系统和高波动品种(如30年期国债)极端反转行情:在利率长期上行阶段降低长久期债券仓位,闲置资金投资于货币类资产,择机捕捉反转机会;在利率下行阶段做多。该策略与传统债券持仓和股票策略的相关性均较低,可充当策略池中的“危机保护器”(见图4)。此外,还可融入收益率曲线套利、跨品种基差交易等相对价值策略。
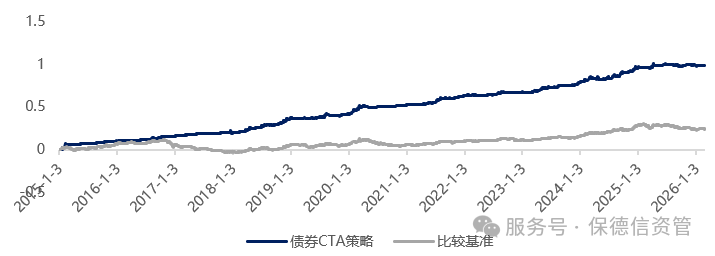
图4 利率债CTA策略表现
注:比较基准为40%中债-30年期国债全价指数+60%中债-10年期国债全价指数合成基准,策略表现为10年期和30年期国债策略按比例合成结果
黄金具备抗通胀和避险属性。广义的商品资产因实物属性,不受信用风险影响,具备较强的抗通胀能力,在“滞胀”等环境中可提供超额收益。同时,商品资产在地缘政治风险或货币政策不确定性上升时具有独特的配置价值,与传统股债资产互补,有助于提升组合的长期收益。
受保险资金投资范围约束,本文通过组合与商品关联度较高的股票、长短久期债券和股指期货,拟合黄金和有色金属品种,获取相近的夏普比率曲线(实践中可通过杠杆缩放收益)。黄金和有色相关股票与标的资产的相关性较为稳定,可有效拟合这两类资产。拟合结果如下:
(1)黄金拟合结果:回归拟合配置约30%黄金股,约20%对冲头寸,剩余配置30年期国债。虽然整体收益存在差距(黄金年化收益率17.8%,最大回撤20.2%;拟合黄金年化收益率7.5%,最大回撤13%;黄金股年化收益率14.48%,最大回撤43%),但是夏普比率接近(黄金夏普比率1.2,拟合黄金1.1,黄金股0.5),风险收益特征基本类似,可作为黄金的有效替代(见图5、图6)。
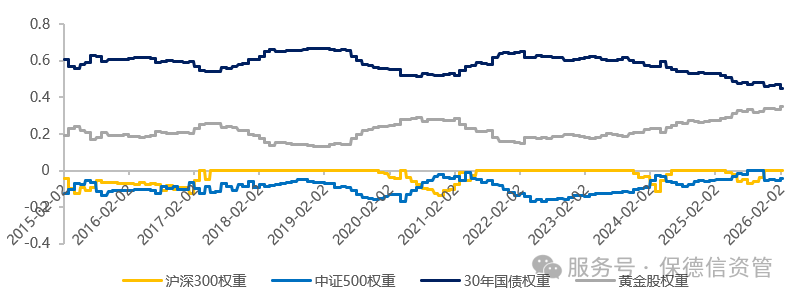
图5 黄金拟合策略资产配置比例
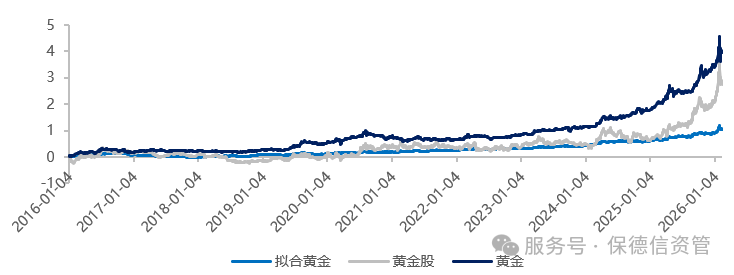
图6 黄金拟合策略拟合表现
(2)有色金属拟合结果:配置约20%有色股票,剩余配置短融指数。拟合曲线风险收益特征与有色金属指数基本类似(有色商品年化收益率9.8%,最大回撤31%,夏普比率0.6;拟合商品年化收益率6.3%,最大回撤14%,夏普比率0.84)(见图7、图8)。
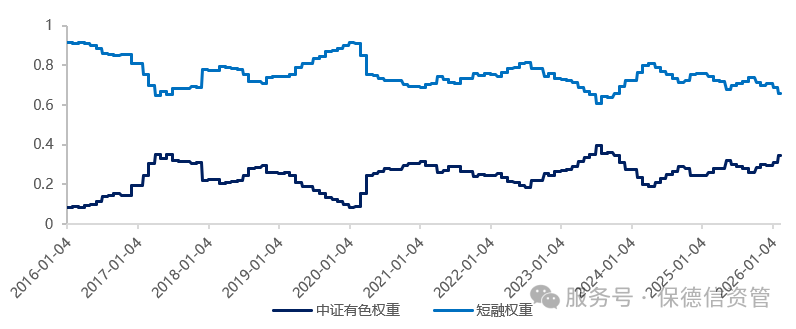
图7 有色拟合策略资产配置比例
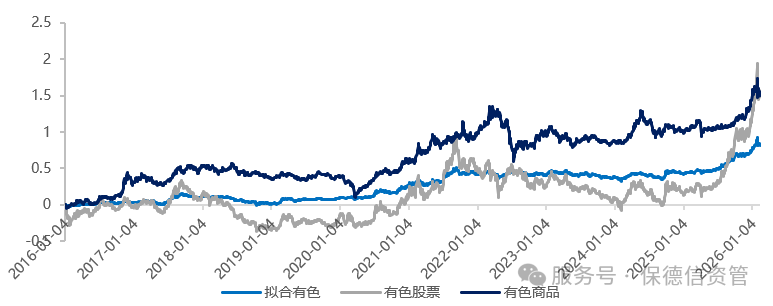
图8 有色拟合策略拟合表现
策略相关性分析
实证测算显示,各策略间相关矩阵结构理想:权益不同风格指数间相关性约0.4~0.9,利率债CTA策略与权益资产、有色金属均为负相关;黄金与其他资产相关性维持0.3以下。整体策略池内大类资产两两相关系数中位数约0.2,适合进行风险平价配置(见图9)。
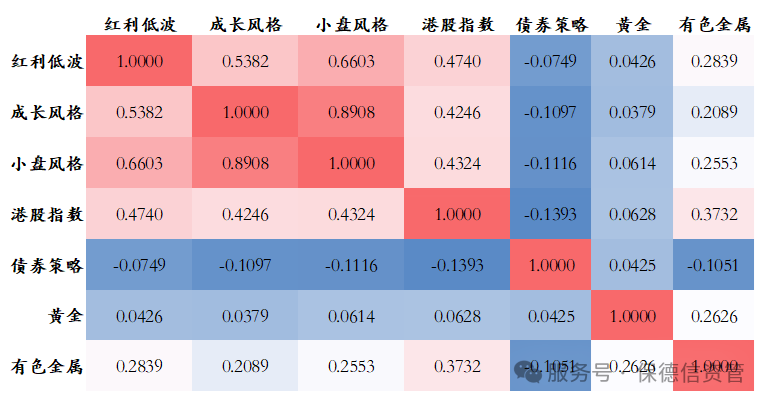
图9 资产相关性
风险平价模型组合实践
风险平价模型对收益预测误差不敏感、天然适配低相关的多策略资产池,且无需依赖宏观环境的主观研判,在回测中表现出较好的稳健性。
初步风险平价组合
将所有资产直接纳入风险平价框架,使各资产“风险预算”相等。由于权益资产占比较高,简单风险平价模型年化收益率为8.84%,但历史最大回撤为14.28%,存在负收益年份(见表2)。
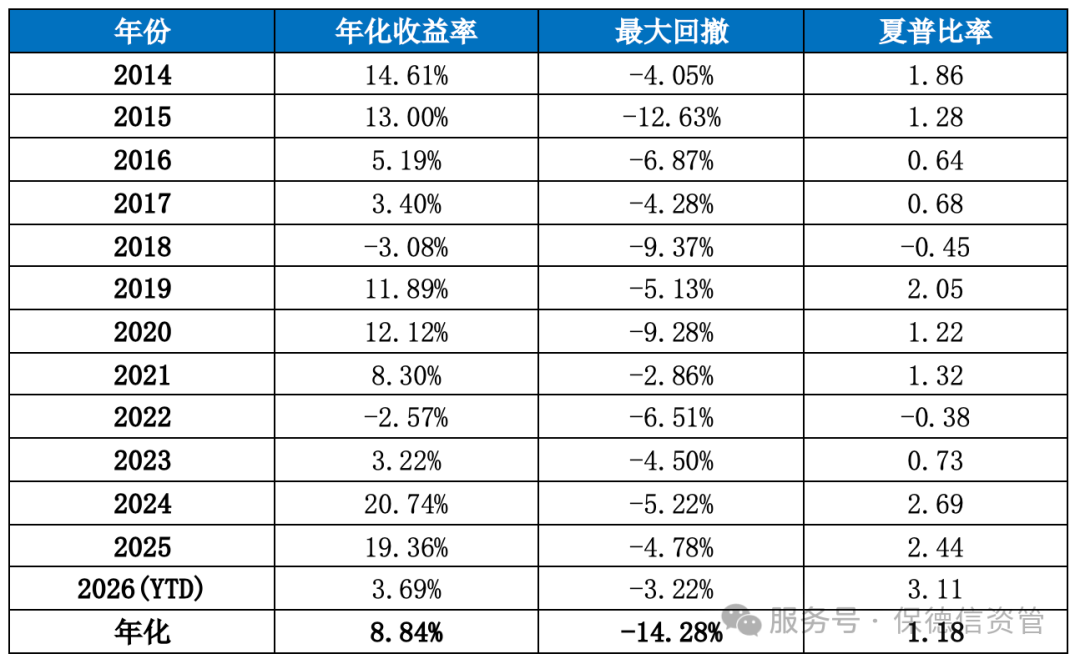
表2 风险平价初步组合历史表现
注:回测区间为2014年1月至2026年2月,2026年收益为年初至今收益
聚合风险平价叠加动量组合
在初步组合基础上,引入叠加动量筛选的聚合风险平价模型,该模型分为两层:
- 第一层:对相关性较高的资产(如不同权益风格指数)进行内部风险平价聚合,形成“权益合成资产”(见图10、图11);
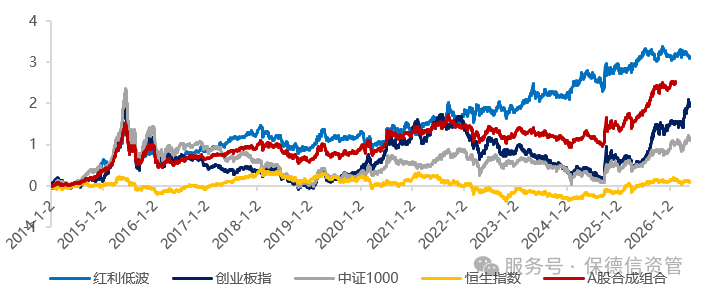
图10 第一层风险平价组合表现
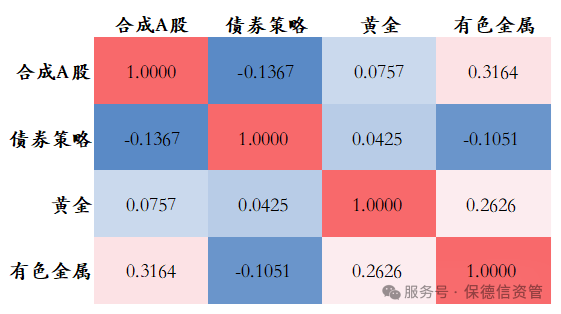
图11 合成后权益资产与大类资产收益相关性
- 第二层:将各合成资产(权益、债券、黄金、有色等)进行大类资产层面的风险平价配置。
在两层结构之上,引入加权动量筛选机制:每月计算各资产过去20个交易日的动量得分,仅保留得分最高的K类资产(如K=2,4)参与当期风险平价配置,其余权重设为零,月度换仓(见图12)。
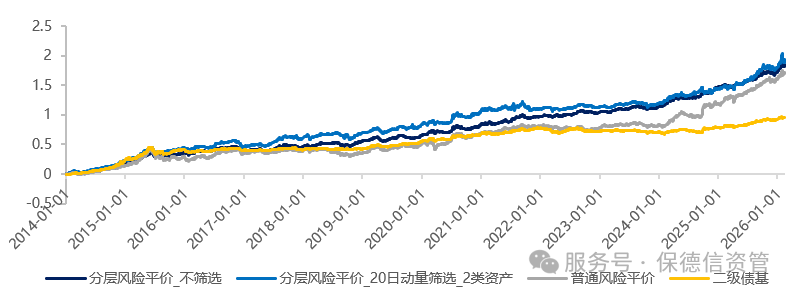
图12 组合收益曲线
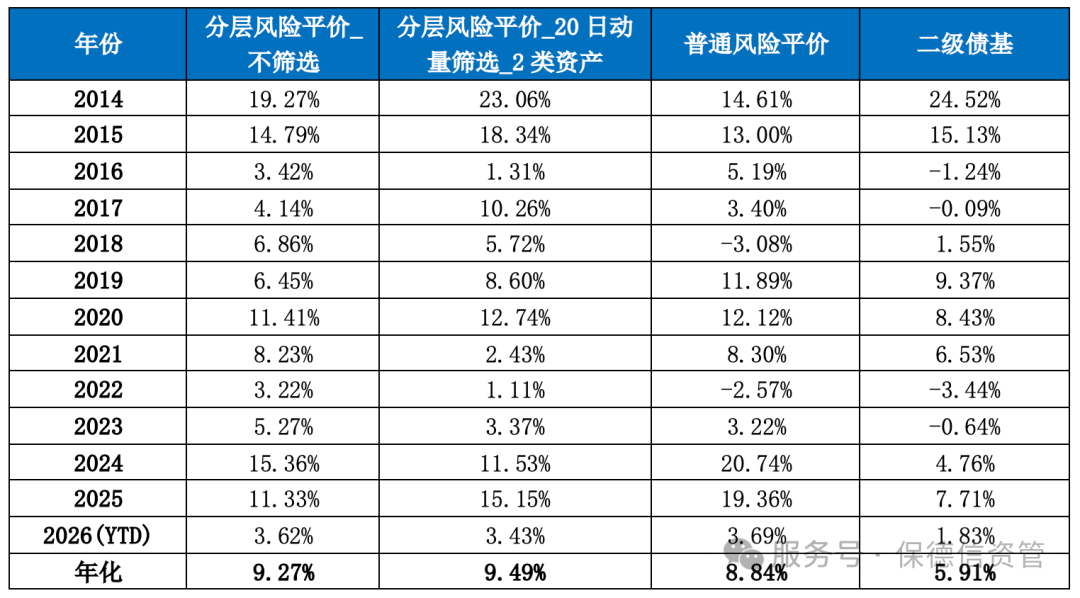
表3 组合年化收益统计
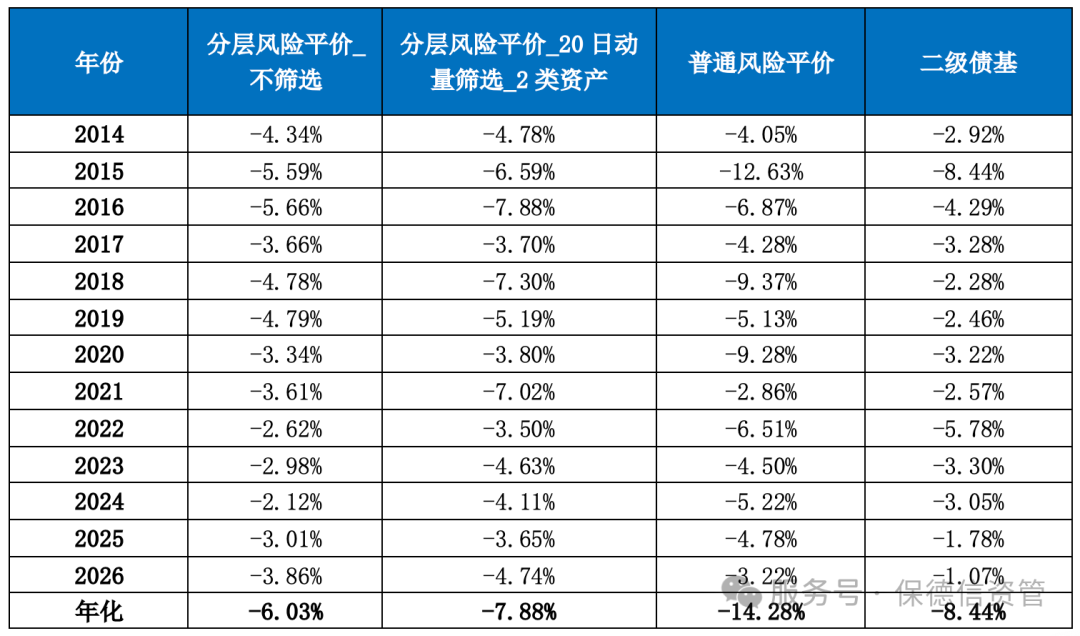
表4 组合最大回撤统计
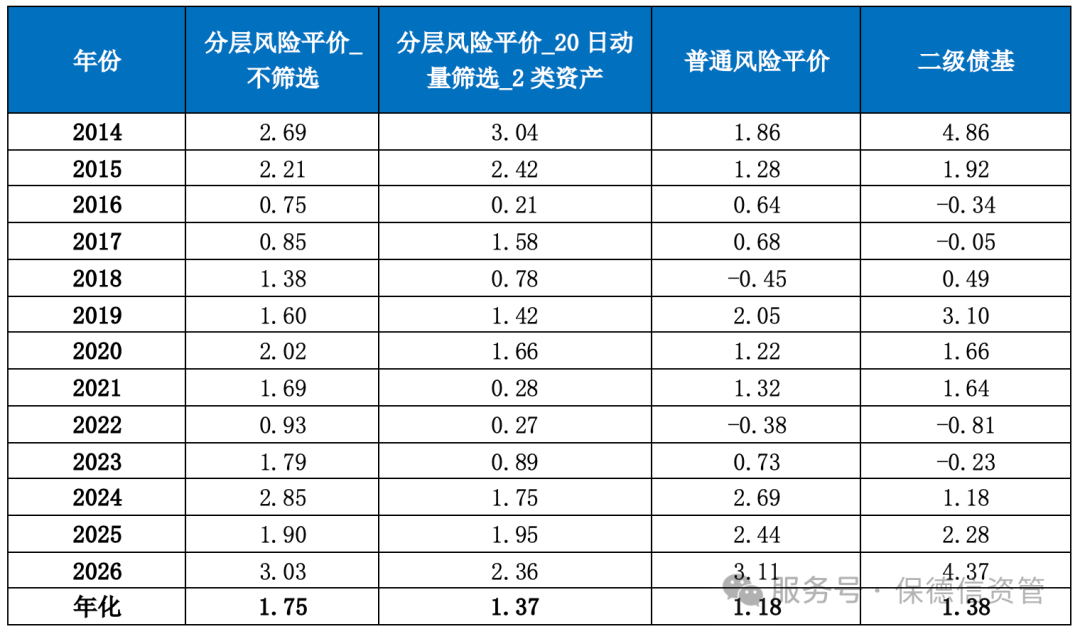
表5 组合夏普比率统计
注:回测区间2014年1月至2026年2月,2026年收益为YTD收益
回测结果显示(见表3至表5):(1)各风险平价组合年化收益率约为8.5%~10%,说明通过风险平价模型进行大类资产配置的预期收益相对稳健。(2)分层聚合后的风险平价组合回撤显著小于直接对池中所有资产进行风险平价的组合,且在年化收益略高时,夏普比率更高,说明分层聚合处理同类资产内部的冗余相关性可有效提升组合稳健性。(3)当动量筛选保留的资产类别数量较少时,年化收益略有提高,但组合波动放大,印证了多资产分散配置对于提升风险收益比的重要性,过度集中少数资产将削弱分散化效果。
基于该框架,未来研究可进一步拓展资产和策略池边界,纳入更多低相关性收益来源,持续丰富保险资金配置方法和工具,提升应对复杂市场环境的能力。