摘要
8月14日,年内最后一只30Y特别国债26特6完成730亿元首发,30Y特别国债正式进入26T2、26T4、26T6三券并存阶段,新一轮活跃券切换的窗口随之开启。
30年期国债活跃券切换之所以值得系统研究,在于30年期国债的久期杠杆可将新老券间微小的利差放大为可观的收益差异——30年期国债的修正久期当前约为21-22年,这意味着1bp利差对应约0.21-0.22%的全价差异。换言之,每一次切券,利差从确认到峰值平均走出约3-4bp的行情——对以30Y为核心久期敞口的组合来说,对应约0.66%-0.88%的相对收益空间。
我们试图回答以下四个问题:
- 切券应以何种标志确认?活跃券的生命周期有多长?新券从上市到切券需要多久、通常发生在首发还是续发阶段?
- 活跃券切换遵循怎样的规律——切券需要哪些条件方才充分?
- 切券前后的新券(新活跃券)与老券(原活跃券)利差——在方向(溢价/倒挂)、形态(走阔与收敛的路径)、节奏(走阔与收敛的时点与时长、峰值与谷值的时点分布)、定价(全周期及各批次内均值、极值、各分位数)上各有何规律?债市行情上行/下行对利差弹性有何影响?
- 站在当下,26特6的切券行情将如何演绎——能否成为活跃券、节奏与利差空间如何、应当如何跟踪与交易?
历次切券节奏与条件
活跃券是超长债市场流动性的“锚”。复盘历史规律,活跃券的更替本质上是流动性溢价在不同券种间的迁移与重定价。为便于后文分析,对活跃券及切券作如下界定:
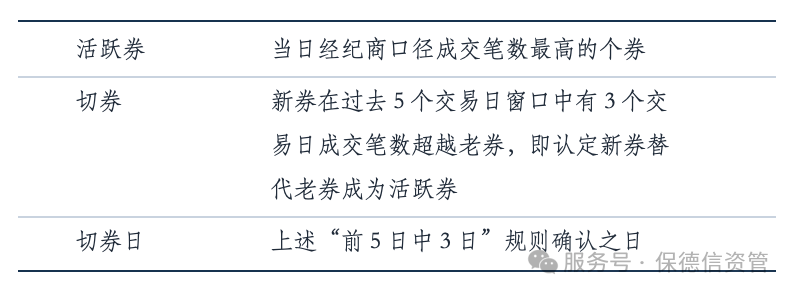
表1:活跃券及切券定义
基于上述规则,2020年以来,30年国债活跃券共发生16次切换:2020年2次、2021年2次、2022年2次、2023年2次、2024年3次(均为特别国债)、2025年2次(均为特别国债)、2026年已3次。
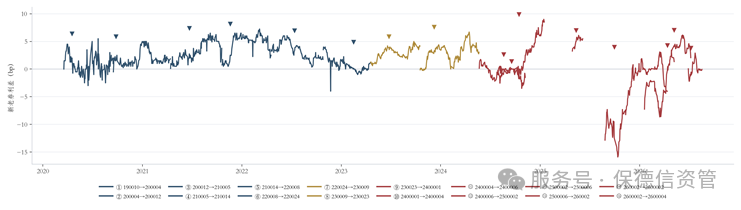
图1:2020年以来16次切券利差链全景
切券节奏:从上市、首超到切券
本文将切券拆解为“新券上市(N0日)→新券成交笔数首次反超老券(首超日)→切券(T0日)”三段,可以量化新券成为活跃券的节奏全貌。
- 首发至首超:均值25.5个交易日、中位数23个交易日;2024年后压缩至均值21.8、中位14个交易日。最快者为2500002与200012——上市当日成交笔数即反超老券;最慢为220024(61个交易日);2020-2023年首超平均出现在上市后29个交易日,2024年以来首超日大幅前置。
- 首超至切券:首超日领先切券日T0,均值7个交易日、中位数4个交易日;16次中8次领先3个交易日,即首超之后一周之内便完成切券,动量一旦确立便自我强化;
- 首发至切券:均值32.4个交易日、中位数30.5个交易日;最快为2600002(4个交易日),最慢为220024(75个交易日);供给结构主导节奏差异——2020-2023年普通国债时代平均约63天;2024年以来特别国债密集发行,切券耗时中位数缩短至26天。
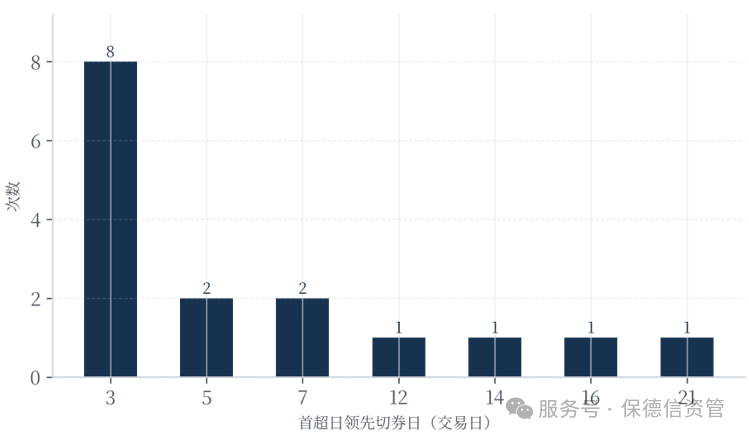
图2:首超日领先切券日T的天数分布——半数切券在首超后3个交易日内确认
![]()
![]()
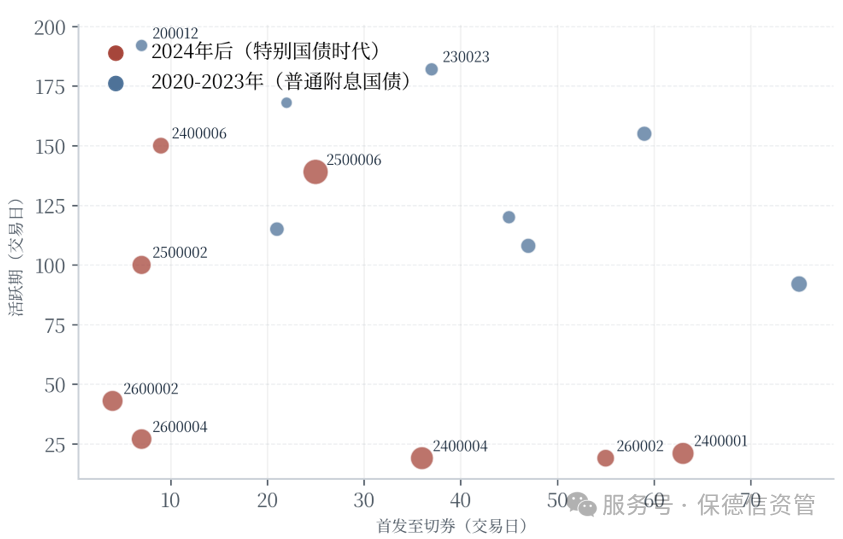
图3:活跃期与首发至切券周期的关系——节奏加快与活跃期缩短
切券的三个充分条件
通过对16次成功切券与若干次失败切券进行归因,切券的充分条件可概括为三条:
- 条件一(久期足够长):新券剩余期限接近30年、价格弹性最大。
- 条件二(规模预期足够大):不要求当前存量足够大,但市场须一致预期其将连续续发放量。
- 条件三(“最新券”时间窗口充分):新券须有充分的时间窗口独享“最新券”地位;窗口过短,则量能尚未完成迁移便被下一只新券分流。
切券前后的新老券利差复盘:方向、形态、节奏、定价
本文围绕活跃券切换过程中最核心的定价变量——“新老券利差(bp)”展开系统复盘,即“切券后退位活跃券−在位活跃券”、“老券收益率−新券收益率”或“次新券收益率-新券收益率”, 上述表示口径均一致,均采用经纪商口径收盘价收益率;覆盖全部16次切换的日频数据,读数为正代表新券享有流动性溢价,为负则为倒挂,刻画新老活跃券切换过程中的流动性溢价迁移。
新老券利差:方向
以切券日前后各30个交易日为窗口:剔除受增值税深度扰动的第13次切换(2500002→2500006)后,15次切换的切前30日利差均值1.06bp、切后30日均值2.01bp,扩张0.95bp;15次中10次切后均值高于切前。
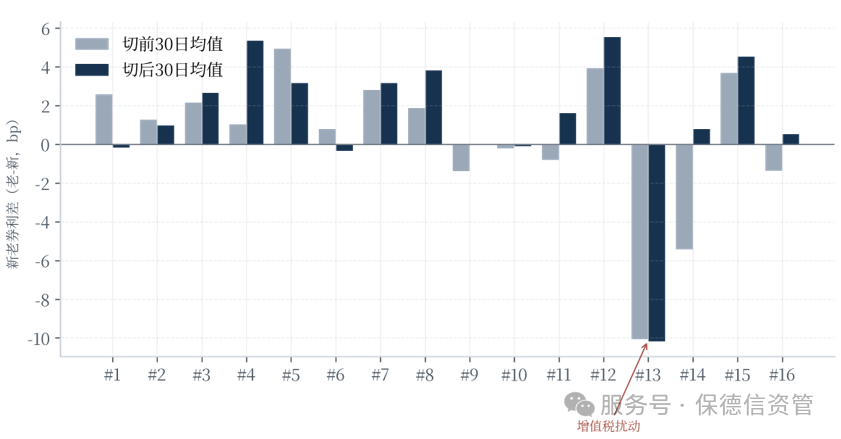
图4:切券前后窗口利差表现
常态情形下,老-新利差应为正值,如210005-210014、220024-230009两对配对。到2024年,超长期特别国债的常态化发行加快了30Y国债活跃券的更迭速度,个券之间的流动性差异随之收敛,新券上市首日的新老券利差已多为倒挂:2024年以来发行的8只新券,上市首日利差中位数仅-0.10bp,其中4只直接以倒挂开局。
新老券利差:形态,M型或倒V型为主
以新券上市日(N0)为原点对齐16组利差序列,将其归为四类形态:双峰M型(7对)、单峰倒V型(3对)、倒挂/深V型(2对)、单边或无规律(4对)。其中,M型主要出现在2024年以前。
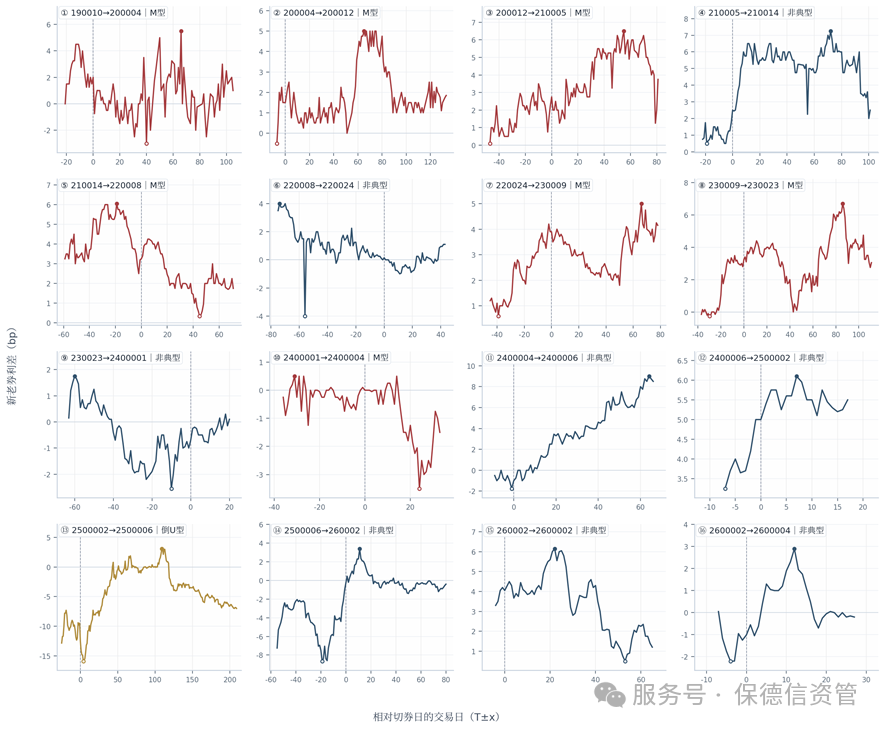
图5:16次切券新老券利差的T0对齐形态
![]()
![]()
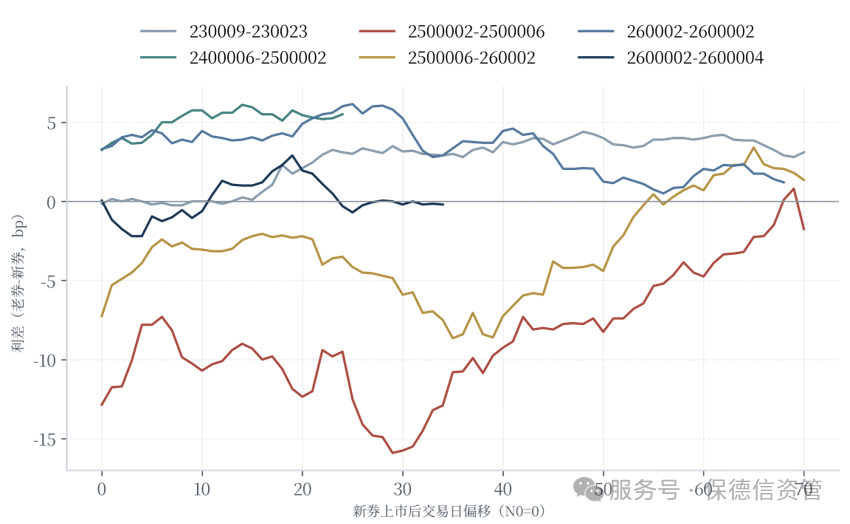
图6:新老券利差的N0对齐路径
新老券利差:定价、节奏与规律
- 周期均值与历史分位数:新老券利差(老-新)的全样本均值1.44bp、中位数1.75bp,25%/75%分位数为0.00bp/3.70bp,5%/95%分位数为-4.61bp/+5.90bp——分布左偏(偏度-1.57)、两端厚尾(峰度4.39):利差多数时间为正(73.2%),站上3bp的天数占33.1%,而跌破-2bp的深度倒挂天数占9.4%。
剔除增值税主导的⑬后,均值升至2.04bp、中位数2.00bp、正值占比78.7%——常态坐标的中心在2bp附近。
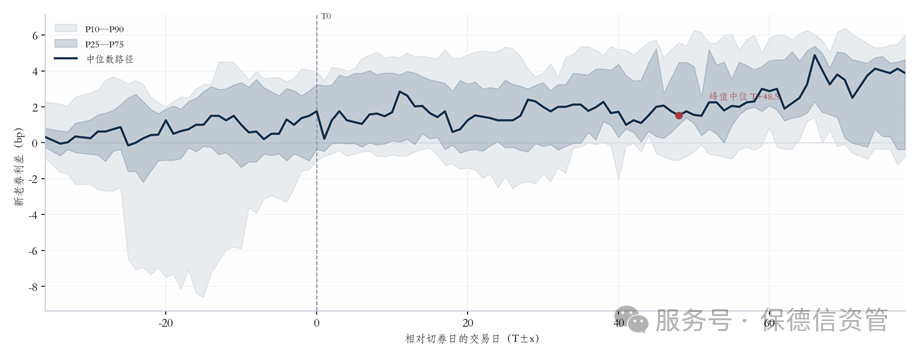
图7:16次切券利差路径
- 全周期峰谷:以“切券日(T0)至下一次切券”为窗口,统计历次切券的利差峰值与谷值。整体先走阔、后收窄的路径清晰可见:全样本峰值中位数5.00bp,中位出现在T+48.5个交易日;峰后谷值中位数1.18bp,即峰后平均收敛3.14bp,中位耗时8个交易日。
收益率方向与市场状态对新老券利差及利差弹性的影响
不同收益率方向情形的利差表现:下行通道走阔、上行通道压缩
我们采用三种互补方法:20日均线方向法(20日均线的5日差分、阈值0.5bp)、60日均线方向法(60日均线的10日差分、不设阈值)、60日滚动窗口线性回归斜率法(斜率绝对值不足0.05bp/日判定为震荡)。
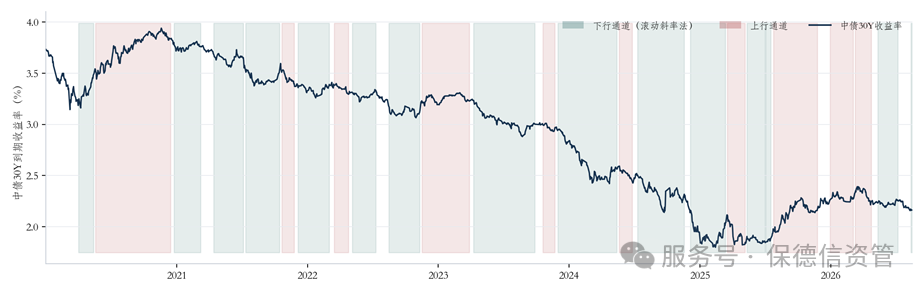
图8:中债30Y收益率走势与通道划分(2020—2026年8月)
基于上述方向划分,我们对上行通道与下行通道期间的老券-新券利差分别统计,发现差异极为显著。分组后差异显著:下行通道中(826个交易日)利差均值2.78bp、中位数3.00bp;上行通道中(502个交易日)利差均值仅-0.89bp、中位数0.25bp。
上行通道均值为负,主要受增值税新规后⑬段(2500002→2500006,2025年8月—2026年4月)深度倒挂拖累。
注:t检验(上行vs下行)t=-18.77、p≈4.4e-64;剔除⑬后t=-16.52、p≈5.3e-52。
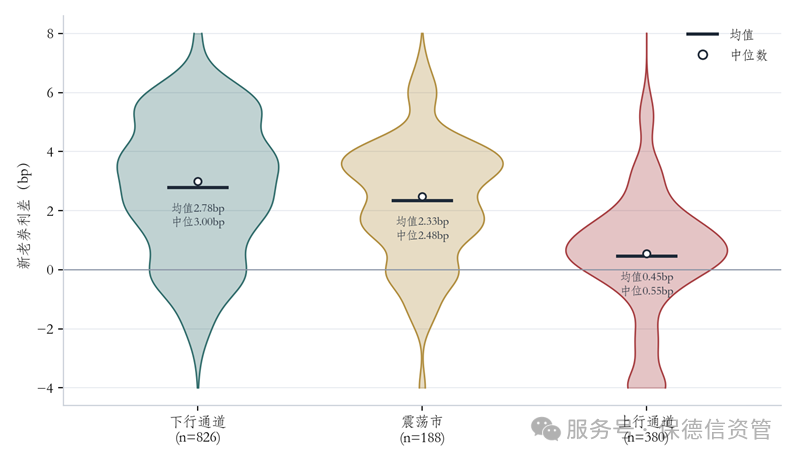
图9:分收益率方向的利差分布(剔除⑬段口径)
![]()
不同市场状态(牛/熊/震荡)情形的利差表现
基于30Y收益率相对60日均线的偏离度:偏离超过±20bp判定为牛市(趋势性下行)或熊市(趋势性上行),其间为震荡市——简洁直观,适合日常监控。
牛市环境中(收益率持续低于MA60且偏离超20bp),利差均值4.04bp、为三类最高,波动性也较大(标准差2.81bp)——牛市中流动性溢价的定价最充分,新券被充分抢筹;熊市环境中利差均值-4.03bp、最小值-15.90bp——熊市中交易盘防御或做空,新券抛压集中,流动性溢价被系统性压缩(注意:熊市样本集中于2025年四季度增值税扰动阶段,深度倒挂进一步放大);震荡市利差均值1.45bp,介于牛熊之间,偏度-1.49——左尾存在深度倒挂的极端值。
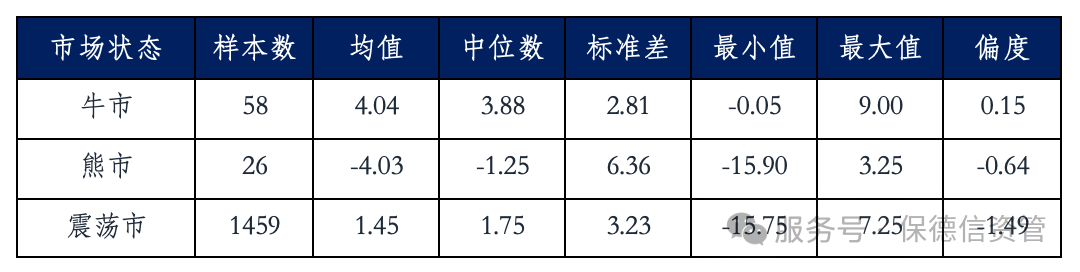
表2:MA60偏离±20bp条件下的利差统计(bp)
26特6前瞻:能否成为活跃券、节奏与利差空间
2026年8月14日,26特6(2600006)以730亿元完成首发,票面2.14%,全场倍数6.03倍、边际倍数2.49倍,发行利率较同日2600004二级收益率低约2bp。
能否成为活跃券:高概率,核心逻辑在“最新券时间窗口”而非规模
26特6成为下一只活跃券的确定性较高,核心逻辑在发行时间窗口而非绝对规模:作为年内最后一只30Y特别国债,其拥有最长的“最新券窗口”——年内不再有新的30Y特别国债接续供给,10月末续发的26附息02难以竞争流动性,做市与交易资源有充足时间向其集中,时间窗口风险基本排除;且26特6的续发节奏已明确,续发中断风险基本排除。
切券节奏:渐进式切换,唯一活跃券地位或在四季度方能确立
本轮切换大概率是渐进的而非爆发式。参考24特6(发行后20天切券)与25特6(发行后43天切券)的经验,预计26特6将在首发与续发过程中逐步提升成交占比,切券确认节点或在9月下旬至10月中旬,26特6 在四季度确立唯一活跃券地位的概率较大;
当前30Y国债行情或正处于上一轮换券交易接近尾声、下一轮换券预期初步酝酿的过渡阶段,预计短期内30Y超长端仍呈现2600002、2600004、2600006三券分流的局面。
保德信资管在固定收益领域持续实践量化投资理念,以多策略组合管理为核心,借助科学的数据驱动信号与严谨的风险控制机制,致力于为客户创造相对稳健的收益、降低组合净值波动,并在多样化市场环境中动态优化组合表现。